A Reforma Tributária trouxe mudanças importantes para a tributação do consumo no Brasil, incluindo medidas voltadas à redução dos impostos incidentes sobre alimentos essenciais.
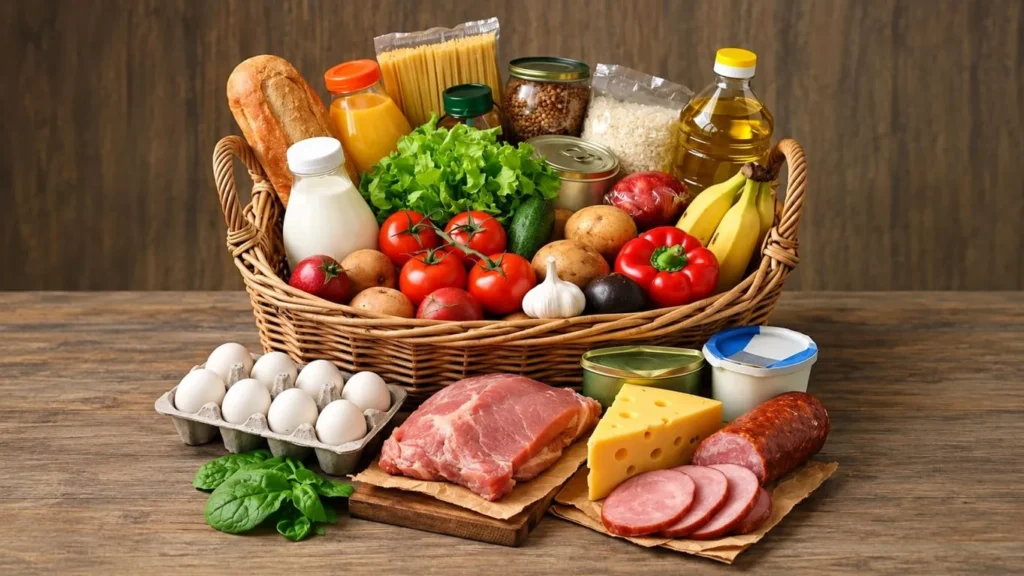
Nesse contexto, a Lei Complementar nº 214/2025 instituiu a Cesta Básica Nacional de Alimentos, estabelecendo a aplicação de alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) para determinados produtos destinados à alimentação humana.
O benefício está previsto no art. 125 da referida lei e contempla os alimentos expressamente relacionados em seu Anexo I, respeitando as respectivas classificações da Nomenclatura Comum do Mercosul e do Sistema Harmonizado (NCM/SH).
A medida busca diminuir a carga tributária sobre produtos considerados essenciais, proporcionando um tratamento diferenciado para esses itens.
Como funciona a Cesta Básica Nacional?
A criação da Cesta Básica Nacional tem fundamento no art. 8º da Emenda Constitucional nº 132/2023, que estabeleceu as bases da Reforma Tributária.
A proposta consiste em assegurar uma tributação reduzida para determinados alimentos, diminuindo o impacto dos impostos sobre o consumo desses produtos.
Na prática, os alimentos abrangidos pelo Anexo I da LC nº 214/2025 ficam sujeitos à redução de 100% das alíquotas do IBS e da CBS nas operações contempladas pela legislação.
Entretanto, é necessário observar uma condição importante: o benefício não se aplica automaticamente a qualquer produto considerado alimento básico.
Para que a alíquota zero seja utilizada, é necessário verificar se a mercadoria está expressamente prevista na legislação e se sua classificação NCM/SH corresponde àquela estabelecida no respectivo anexo.
Quais produtos integram a Cesta Básica Nacional?
O Anexo I da LC nº 214/2025 apresenta a relação dos alimentos contemplados pela alíquota zero. Entre eles, estão:
• Arroz, classificado nas subposições 1006.20 e 1006.30 e no código 1006.40.00 da NCM/SH;
• Farinha de mandioca, tapioca e seus sucedâneos, conforme as classificações indicadas na legislação;
• Farinha, grumos e sêmolas de milho;
• Grãos de milho;
• Farinha de trigo;
• Massas alimentícias da subposição 1902.1;
• Aveia em grãos e farinha de aveia;
• Pão francês, desde que atendidas as características e classificações previstas na legislação, incluindo a pré-mistura ou massa destinada à sua preparação.
• Leite destinado ao consumo direto pela população, observadas as exigências da legislação;
• Leite em pó, conforme os requisitos;
• Fórmulas infantis;
• Manteiga;
• Margarina;
• Queijos dos tipos mozarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão, queijo fresco não maturado e queijo do reino.
• Feijões abrangidos pelos códigos indicados no Anexo I;
• Açúcar;
• Café;
• Óleo de babaçu, desde que atendidos os requisitos legais relativos ao consumo como alimento;
• Sal que cumpra as exigências específicas relacionadas ao teor de iodo;
• Mate.
A relação também contempla determinadas carnes bovinas, suínas, ovinas, caprinas e de aves, além de produtos de origem animal, observadas as exceções previstas na legislação.
Entre os produtos abrangidos estão carnes e miudezas comestíveis classificadas nas posições e subposições indicadas no Anexo I, com exclusão de determinados itens, como o foie gras.
Também estão incluídos certos peixes e carnes de peixes. Entretanto, a legislação estabelece exceções para grupos específicos, como salmonídeos, atuns, bacalhaus, hadoque, saithe, ovas e outros subprodutos, conforme as classificações previstas.
A cesta básica contempla, ainda:
• Farinhas com baixo teor de proteína destinadas a pessoas com aminoacidopatias, acidemias e defeitos do ciclo da ureia;
• Massas com baixo teor de proteína destinadas a pessoas com essas condições;
• Fórmulas dietoterápicas para erros inatos do metabolismo.
A aplicação do benefício depende, em todos os casos, do enquadramento do produto nas classificações e condições estabelecidas pela legislação.
Alimentos sujeitos à redução de 60% do IBS e da CBS:
É importante diferenciar os produtos da Cesta Básica Nacional daqueles submetidos a outros tratamentos tributários.
A LC nº 214/2025 também prevê uma redução de 60% das alíquotas do IBS e da CBS para determinados alimentos destinados ao consumo humano, conforme o art. 135 e o Anexo VII.
Entre os produtos contemplados por essa redução estão:
• Crustáceos, exceto lagostas e lagostins, e determinados moluscos;
• Leite fermentado, bebidas lácteas e compostos lácteos;
• Mel natural;
• Determinadas farinhas, grumos, sêmolas e grãos de cereais, respeitadas as ressalvas legais;
• Amido de milho;
• Óleos vegetais, como os de soja, milho e canola, além de outros previstos na legislação;
• Massas alimentícias de determinadas classificações;
• Sucos naturais de frutas ou produtos hortícolas sem adição de açúcar, outros edulcorantes ou conservantes;
• Polpas de frutas ou produtos hortícolas que atendam aos requisitos estabelecidos;
• Pão de forma;
• Extrato de tomate;
• Frutas, produtos hortícolas e outros produtos vegetais abrangidos pelo anexo;
• Cereais, sementes e frutos oleaginosos previstos na legislação;
• Produtos hortícolas pré-cozidos ou cozidos em água ou vapor, desde que atendidas as condições legais;
• Frutas de casca rija regionais, amendoins e outras sementes que cumpram os requisitos de preparação e classificação previstos.
A legislação estabelece ressalvas e exclusões para determinados produtos. Por isso, a identificação da mercadoria e sua classificação fiscal continuam sendo indispensáveis para definir o tratamento tributário correto.
Produtos hortícolas, frutas e ovos: tratamento específico:
Além dos alimentos relacionados nos Anexos I e VII, a LC nº 214/2025 prevê um tratamento próprio para determinados produtos hortícolas, frutas e ovos.
O art. 148, combinado com o Anexo XV, estabelece a redução de 100% das alíquotas do IBS e da CBS para os produtos que atendam às condições legais.
Essa relação inclui:
• Ovos classificados na subposição 0407.2 da NCM/SH;
• Determinados produtos hortícolas, como legumes e verduras, observadas as exceções previstas;
• Frutas frescas ou refrigeradas e frutas congeladas sem adição de açúcar ou outros edulcorantes;
• Plantas e produtos de floricultura relacionados à horticultura e cultivados para fins alimentares, ornamentais ou medicinais;
• Raízes e tubérculos da posição 07.14;
• Cocos classificados na subposição 0801.1.
Embora esses produtos também possam usufruir da alíquota zero, é necessário observar que seu fundamento legal não é o mesmo aplicável aos alimentos da Cesta Básica Nacional relacionados no Anexo I.
Essa distinção é relevante para a classificação tributária e para a correta configuração dos sistemas fiscais das empresas.
Classificação fiscal: atenção ao NCM, CST e cClassTrib:
A aplicação dos benefícios tributários exige cuidados com o cadastro das mercadorias.
Isso ocorre porque a legislação considera não apenas a descrição comercial do produto, mas também sua classificação NCM/SH e o enquadramento previsto nos respectivos anexos.
Assim, mercadorias aparentemente semelhantes podem receber tratamentos tributários distintos quando possuem classificações fiscais diferentes.
Para evitar inconsistências, as empresas devem revisar os seguintes elementos:
• Cadastro dos produtos;
• Código NCM;
• Descrição das mercadorias;
• Código de Situação Tributária (CST) do IBS e da CBS;
• Classificação tributária (cClassTrib);
• Regras fiscais parametrizadas no sistema;
• Emissão dos documentos fiscais.
Consequências para supermercados, atacadistas e varejistas:
As mudanças tributárias terão reflexos nas empresas que comercializam alimentos, especialmente:
• Supermercados e mercados;
• Minimercados e mercearias;
• Atacadistas e distribuidores;
• Empresas do comércio de alimentos;
• Produtores e demais participantes da cadeia de comercialização.
Para esses negócios, um dos principais cuidados será identificar corretamente quais mercadorias estão abrangidas pelos benefícios e quais requisitos precisam ser atendidos.
Não será suficiente cadastrar um produto de maneira genérica, utilizando apenas uma descrição como “alimento”.
Conclusão:
A criação da Cesta Básica Nacional de Alimentos representa uma das medidas da Reforma Tributária destinadas a reduzir a tributação incidente sobre produtos essenciais à alimentação da população.
Nos termos do art. 125 da LC nº 214/2025, os alimentos relacionados no Anexo I, desde que observadas as respectivas classificações NCM/SH, estão sujeitos à alíquota zero do IBS e da CBS nas operações abrangidas pela legislação.
Além disso, outros produtos alimentícios podem receber tratamento diferenciado, como a redução de 60% das alíquotas ou a aplicação de alíquota zero com fundamento em dispositivos específicos.
Diante dessas mudanças, as empresas que atuam no comércio de alimentos precisam dedicar atenção especial à revisão dos cadastros e das configurações fiscais.
A correta identificação das mercadorias, o enquadramento na NCM e a utilização dos códigos tributários correspondentes são etapas essenciais para que o tratamento fiscal seja aplicado adequadamente.
Editorial: InforGrafic Editora
www.inforgrafic.com.br
Texto escrito por: Gerson Eliseu Toporosky Junior